

Un fundador necesita capital. Un inversionista quiere entrar. Ambos tienen razón en lo que piden: uno necesita el dinero, el otro necesita seguridad sobre su inversión.
El punto de fricción casi siempre es el mismo: si el aumento de capital se hace sin estructura, el fundador termina diluido y, lo que suele doler más, sin control sobre las decisiones de su propia empresa.
Qué hicimos
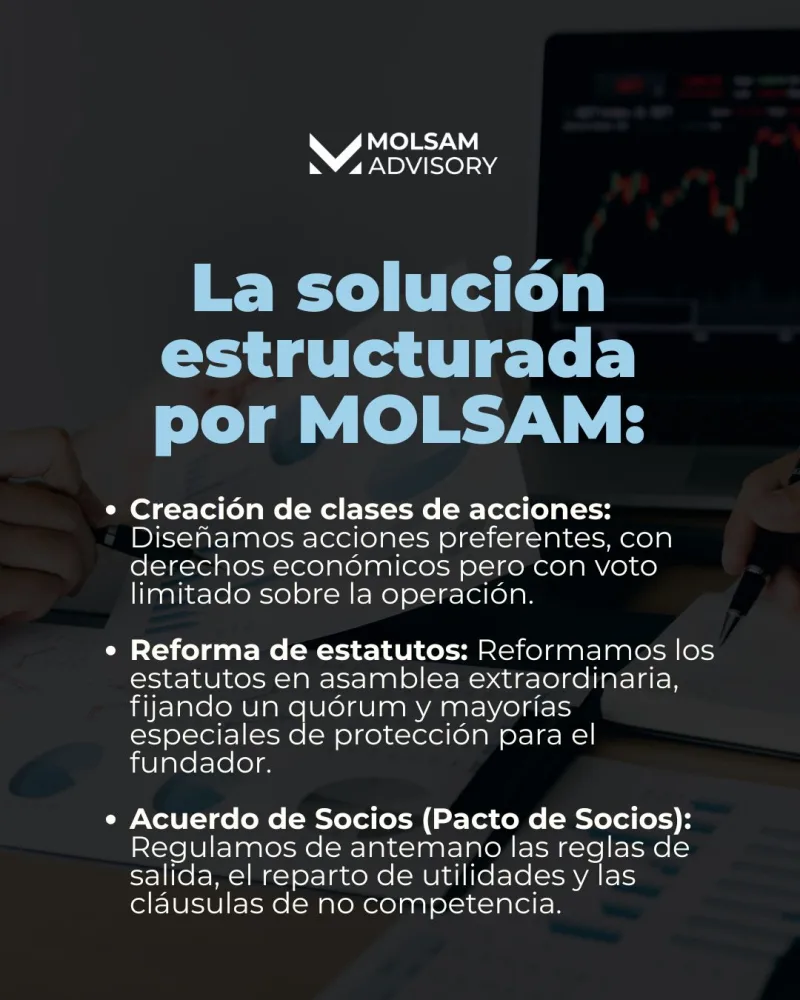
En un caso reciente estructuramos la operación en tres piezas que trabajan juntas.
### 1. Clases de acciones
Diseñamos acciones preferentes con derechos económicos robustos pero voto limitado sobre la operación cotidiana.
El inversionista obtiene lo que realmente busca —participación en utilidades, preferencia en el reparto, información— sin que la dirección del negocio quede sujeta a su aprobación en cada decisión. La Ley General de Sociedades Mercantiles permite emitir acciones con derechos distintos, y es una herramienta mucho menos usada de lo que debería.
### 2. Reforma de estatutos
En asamblea extraordinaria reformamos los estatutos para fijar quórum y mayorías especiales en las decisiones críticas: cambio de giro, venta de activos esenciales, nuevos aumentos de capital, disolución.
Así, ciertas decisiones no pueden tomarse sin el voto del fundador, con independencia de los porcentajes.
### 3. Convenio entre accionistas
Fuera de los estatutos, un pacto de socios que regula de antemano lo que casi nunca se habla al principio: reglas de salida, derecho de preferencia, arrastre y acompañamiento, reparto de utilidades y cláusulas de no competencia.
La pieza que casi siempre falta
Hay un punto que revisamos antes de cualquier aumento de capital: a nombre de quién están los activos intangibles.
Es frecuente encontrar que la marca está registrada a nombre del fundador persona física y no de la sociedad; que el software lo desarrolló un tercero sin contrato de cesión; que el dominio está a nombre de alguien que ya no participa.
Si eso no se corrige antes, el inversionista estaría capitalizando una empresa que no es dueña de lo que la hace valiosa. Y si se corrige después, se negocia en peores condiciones.
Qué revisar antes de abrir tu capital
- Que las marcas estén registradas a nombre de la sociedad.
- Que exista cesión de derechos de todo lo creado por terceros.
- Que los estatutos protejan las decisiones que no quieres perder.
- Que el pacto de socios exista antes del desacuerdo, no después.
Recibir inversión no tiene por qué significar ceder el control. Significa estructurarlo bien.
Si estás por recibir capital, escríbenos: revisamos la estructura antes de que firmes.